Analiza cómo la caída del dólar afecta a empresas colombianas, la exposición cambiaria, exportadores e importadores y la gestión financiera.
Otros Artículos de Interés:
- Cuando el dólar cambia la ecuación: Impacto en empresas colombianas
- Patrimonio familiar: Claves para organizar, proteger y proyectar su patrimonio
- Circular 100 Circular Externa 100-000020 de 2026: ¿qué régimen de cumplimiento le aplica a su empresa?
- Transformación digital: tecnología e innovación para el futuro empresarial
- Cómo humanizar los datos financieros para comunicar mejor y facilitar decisiones
Qué significa para las empresas colombianas un dólar en niveles de 2019, y cómo medir la exposición antes de que se revierta.
El 21 de septiembre de 2026 la Tasa Representativa del Mercado cerró en $3.192,92. Para encontrar un dólar en ese nivel hay que retroceder hasta julio de 2019. La conversación pública ha resumido el fenómeno en tres palabras —el dólar bajó— y ahí se ha detenido.
Este análisis propone la lectura que falta. La revaluación no es una noticia buena ni mala: es una noticia distinta para cada compañía, y su efecto solo se puede leer sobre la posición neta, no sobre el titular. Para unas abarata la reposición y el capital de trabajo; para otras cierra una tijera entre ingresos que caen en dólares y costos que suben en pesos.
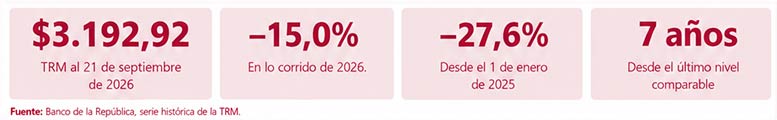
Siete años de historia cambiaria, revertidos en veinte meses.
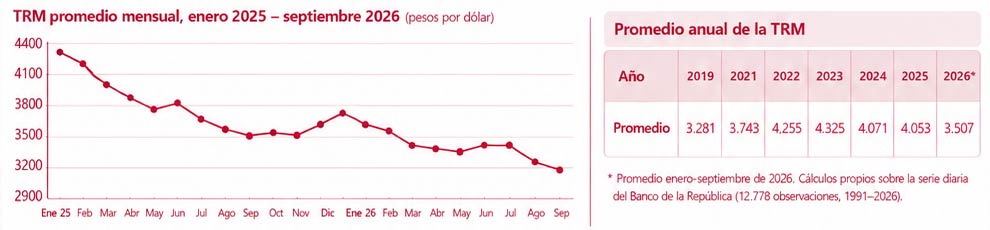
La TRM cerró el 21 de septiembre de 2026 en $3.192,92. En lo corrido del año acumula una caída de 15,0% frente a los $3.757,08 con que terminó 2025, y de 27,6% frente a los $4.409,15 del 2 de enero de 2025. El 22 de agosto marcó su mínimo anual en $3.048,12.
El dato que dimensiona el movimiento es otro: la última vez que el dólar se negoció por debajo del nivel actual fue el 24 de julio de 2019.
La velocidad, no el nivel.
La trayectoria no fue lineal. Entre el máximo de 2026 ($3.797,64) y el mínimo de agosto el recorrido fue de 19,7%, concentrado entre junio y agosto, cuando el promedio mensual pasó de $3.501 a $3.131.
Un presupuesto aprobado en diciembre con una TRM de $3.750 llegó a septiembre con una desviación de quince puntos porcentuales en cada dólar facturado, sin que cambiara un solo supuesto operativo del negocio. Esa es la diferencia entre una variable de mercado y una variable de gestión.
Por qué se apreció el peso: el carry, no la competitividad.
La explicación dominante no está en el comercio exterior sino en la tasa de interés. Durante 2026 el Banco de la República ejecutó un ciclo alcista poco frecuente: +100 puntos básicos en enero, hasta 10,25%; +100 en marzo, hasta 11,25%; y +75 el 30 de junio, hasta 12,00%, nivel que mantuvo por mayoría en la reunión del 31 de julio.
En paralelo, la Reserva Federal elevó su rango objetivo a 3,75%–4,00% el 16 de septiembre de 2026.
El alza local responde a una inflación que no cede: en agosto de 2026 la variación anual del IPC fue de 6,24% y volvió a acelerarse, muy por encima de la meta de 3%.
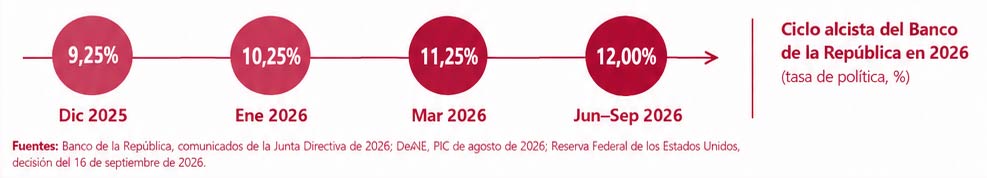
El resultado es un diferencial cercano a 800 puntos básicos entre las tasas en pesos y en dólares. Ese diferencial remunera la posición en moneda local y atrae flujos financieros hacia activos colombianos, con el efecto conocido sobre la cotización.
A ello se suman una menor percepción de riesgo país, el comportamiento global del dólar y los flujos de remesas e inversión extranjera, que sostienen la oferta de divisas en el mercado local.
La consecuencia analítica es incómoda pero necesaria: el nivel actual de la TRM descansa sobre una variable financiera, no sobre una ganancia estructural de productividad.
El peso no se fortaleció porque la economía ganara competitividad. Se fortaleció porque pagar 12% en pesos frente a 4% en dólares atrae capital. Una apreciación de origen financiero es, por definición, reversible.
Para la planeación financiera la implicación es directa. El nivel actual depende de un diferencial que puede estrecharse con rapidez si el Banco de la República inicia la normalización monetaria o si la Reserva Federal detiene su ciclo.
Ninguna de las dos decisiones está bajo control de la empresa, y ninguna se anuncia con meses de anticipación. Presupuestar 2027 con la TRM de hoy equivale a asumir que un diferencial de 800 puntos básicos es permanente.
Ingresos que caen en dólares, costos que suben en pesos.
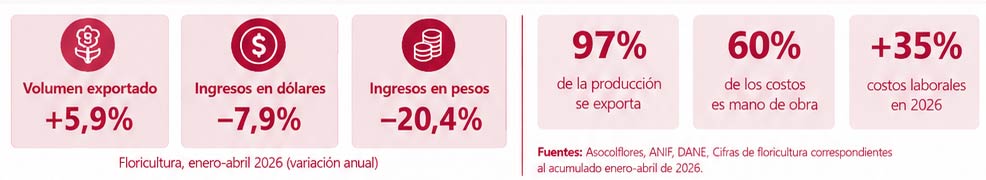
Entre enero y abril de 2026 la floricultura colombiana exportó 5,9% más volumen, recibió 7,9% menos dólares y, al convertir a pesos, 20,4% menos ingresos. Exportó más para recibir menos.
Una estructura que amplifica el golpe.
La floricultura exporta cerca del 97% de su producción y destina alrededor del 80% a los Estados Unidos. Factura, por tanto, casi íntegramente en dólares.
Del otro lado, la mano de obra representa cerca del 60% de la estructura de costos de una finca, y en 2026 los costos laborales aumentaron alrededor de 35% por el ajuste del salario mínimo, la reducción de la jornada y los mayores recargos.
El sector genera unos 240.000 empleos formales, 60% ocupados por mujeres, equivalentes al 28% del empleo agrícola del país.
Ningún negocio absorbe al mismo tiempo una caída de 20% en el ingreso por unidad vendida y un alza de 35% en su principal componente de costo.
El mismo patrón en el café.
En el primer semestre de 2026 las exportaciones de café cayeron 18% en volumen, hasta 5,23 millones de sacos. ANIF estima que cada variación de $100 en la tasa de cambio mueve alrededor de $34.000 millones en el valor de las exportaciones cafeteras.
La preocupación se extiende a banano, palma de aceite, azúcar y aguacate, en un empleo rural que ANIF calcula en 2,5 millones de puestos formales directos e indirectos.
Lo que muestran las cifras de comercio exterior.
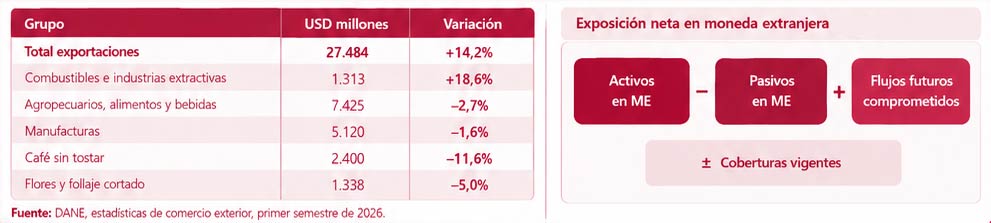
El agregado esconde el problema. En el primer semestre de 2026 las exportaciones colombianas crecieron 14,2%, hasta USD 27.844 millones, impulsadas por combustibles, industrias extractivas y oro.
Dentro de ese mismo agregado, el grupo de agropecuarios, alimentos y bebidas cayó 2,7% y las manufacturas 1,6%. El café sin tostar retrocedió 11,6% y las flores 5,0%; en junio, la caída mensual de las flores fue de 22,7%.
Leer el titular del crecimiento exportador como señal de salud empresarial es, en este contexto, un error de diagnóstico.
La pregunta correcta no es la exposición, es la posición neta.
Una compañía con ingresos en dólares, deuda en dólares y parte de sus insumos importados puede tener una exposición bruta enorme y una posición neta moderada. Otra, con ingresos en dólares y toda su estructura de costos en pesos, tiene exposición plena aunque su balance no lo muestre.
Por eso la clasificación sectorial orienta, pero no concluye. Dos floricultoras vecinas pueden tener resultados opuestos este año según hayan cubierto o no su flujo esperado. El sector explica el riesgo; la posición neta explica el resultado.
El ejercicio es sencillo de enunciar y exigente de sostener: requiere inventariar contratos, plazos de recaudo y compromisos de compra con el mismo rigor con que se concilia una cuenta. Sin ese inventario, cualquier política de cobertura se define sobre una intuición y no sobre una medición.
Quién gana, y por qué el beneficio es menor de lo que parece.
La contrapartida de la revaluación es real y cuantificable. Para un importador, una compra de USD 1 millón que en enero de 2025 costaba cerca de $4.409 millones hoy cuesta alrededor de $3.193 millones: más de $1.200 millones de diferencia sobre la misma operación.
El beneficio alcanza la reposición de inventario, el CAPEX en maquinaria y tecnología, los contratos de servicios denominados en dólares y el valor en pesos de la deuda en moneda extranjera.
Tres filtros que diluyen la ganancia.
Primero, el inventario en tránsito y el ya comprado se valoraron a tasas anteriores: el ahorro llega con rezago. Segundo, el costo de financiación sigue alto, y financiar inventario al 12% erosiona buena parte del ahorro cambiario. Tercero, si la competencia también importa, el margen adicional tiende a trasladarse al precio.
De los tres, el segundo es el más subestimado. La misma política monetaria que fortalece el peso encarece el capital de trabajo necesario para aprovecharlo, de modo que el importador recibe el beneficio y la factura por el beneficio casi al mismo tiempo.
Dólar bajo no equivale a inflación baja, y mucho menos a tasas bajas. En agosto de 2026 la inflación anual fue de 6,24% y siguió acelerándose, con la tasa de política en 12,00%.
La apreciación contiene la inflación importada, pero no gobierna los componentes que hoy la explican: servicios, regulados y costos laborales. De ahí la aparente contradicción de un peso fuerte conviviendo con precios al alza y tasas de interés en máximos.
Para el consumidor, el traspaso es parcial y desigual. Depende de la estructura competitiva de cada mercado, de la rotación del inventario, de los aranceles y de los costos logísticos. Un dólar 15% más barato no produce bienes importados 15% más baratos.
La lectura útil para la gerencia es que el ciclo cambiario y el ciclo de tasas no se mueven en el mismo sentido ni al mismo tiempo. Construir el presupuesto suponiendo que un dólar barato traerá pronto crédito barato es encadenar dos supuestos que hoy no se sostienen.
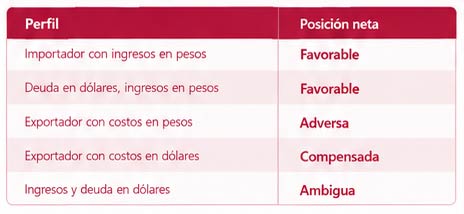
La tabla ordena la conversación inicial, no la concluye. El signo final depende de las coberturas vigentes, de los contratos de precio y del calce entre el momento en que se factura y el momento en que se paga.
Conviene además revisar el perfil consolidado: en grupos con filiales importadoras y exportadoras, exposiciones que se compensan en la consolidación pueden convivir con tensiones de caja muy reales en cada compañía por separado.
De predecir la tasa a medir la sensibilidad.
Acertar el próximo movimiento de la TRM no es una competencia que las áreas financieras puedan ganar de forma sistemática. Medir cuánto vale ese movimiento para el negocio, sí.
ANIF ofrece el ejemplo del formato correcto: cada variación de $100 en la tasa de cambio mueve alrededor de $34.000 millones en el valor de las exportaciones cafeteras del país. Esa es la unidad de medida que una Junta Directiva puede usar para decidir.
Las cinco preguntas.
- ¿Cuánto varían el EBITDA y la caja por cada $100 de movimiento en la TRM?
- ¿Cuál es la posición neta en moneda extranjera, incluidos los flujos comprometidos?
- ¿Qué proporción de los ingresos y de los costos está denominada en divisas?
- ¿Qué porcentaje de la exposición de los próximos doce meses está cubierto?
- ¿A qué nivel de TRM se incumple el covenant más restrictivo?
Exportador con ingresos por USD 10 millones y costos en pesos por $22.000 millones.
Un modelo integrado que conecte estado de resultados, balance y flujo de efectivo convierte este ejercicio en una herramienta de decisión y no en una curiosidad estadística. Con él, la conversación de Junta deja de girar en torno a si se cumplió el presupuesto y pasa a girar en torno a qué supuesto lo sostiene.
La disciplina de actualizarlo cada mes con datos reales es lo que separa una proyección de un pronóstico útil.
Cubrir el ciento por ciento de la exposición rara vez es óptimo, y no cubrir nada casi nunca lo es. Entre ambos extremos, la decisión se toma comparando el costo del instrumento con el daño que evita en el escenario adverso.
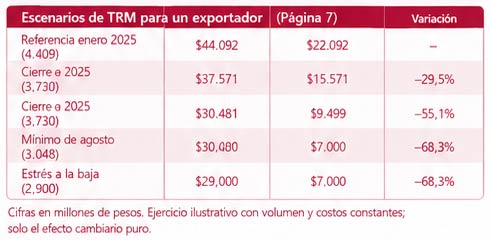
El margen bruto cae 55% mientras el negocio vende exactamente lo mismo. La exposición cambiaria no se manifiesta en la línea de ingresos: se manifiesta en la de resultados.
La agenda de auditoría y de Junta Directiva para el cierre de 2026.
Una variación cambiaria de esta magnitud deja de ser un asunto de tesorería y pasa a tocar la razonabilidad de los estados financieros. Estos son los frentes que deberían estar documentados antes del cierre.
NIC 21 · Conversión
Verificar la tasa aplicada a partidas monetarias y no monetarias, el tratamiento de las diferencias en cambio y la consistencia de la moneda funcional definida para cada entidad del grupo. En compañías que facturan casi todo en dólares, la definición de moneda funcional deja de ser formal y pasa a determinar dónde se reconoce el efecto.
NIIF 7 · Revelaciones
El análisis de sensibilidad al riesgo de mercado debe reflejar rangos plausibles a la luz de 2026, no un ±5% heredado de ejercicios anteriores. Con un recorrido de 19,7% entre el máximo y el mínimo del año, una revelación construida sobre variaciones menores deja de ser informativa para el usuario.
NIIF 9 · Coberturas
Documentación al inicio, evaluación de eficacia y clasificación correcta de los instrumentos. Una cobertura no documentada oportunamente no es cobertura contable, por más razonable que sea la decisión económica que la originó, y el efecto termina en resultados del periodo.
NIC 36 · Deterioro
Las proyecciones que sustentan el valor recuperable deben incorporar supuestos de TRM defendibles. Anclar el flujo en la tasa de hoy sesga el resultado en ambos sentidos: sobrestima el valor de los activos del importador y castiga en exceso los del exportador.
NIA 540 · Estimaciones
Someter a prueba los supuestos cambiarios de la administración y su posible sesgo. La coherencia entre el presupuesto aprobado, el modelo de deterioro y la nota de riesgos es materia de auditoría: tres tasas distintas para el mismo periodo son una señal de alerta.
NIA 570 · Empresa en marcha
Identificar a qué nivel de TRM se incumplen los covenants y si la compañía conserva liquidez suficiente ante una reversión rápida del diferencial de tasas. En sectores con márgenes ya comprimidos, la evaluación deja de ser un procedimiento de rutina.
Medir la exposición, no adivinar la tasa.
Al 21 de septiembre de 2026 el peso colombiano se negocia en niveles que no se veían desde julio de 2019. La apreciación tiene beneficiarios reales, pero descansa sobre un diferencial de tasas de interés que no es permanente y que ninguna compañía controla.
Para el exportador de flores, de café o de banano, el nivel actual no es una coyuntura incómoda: es una tijera que combina menos pesos por cada dólar facturado con un costo laboral que subió cerca de 35% en el año. Para el importador es una ventana que el costo de financiación y la competencia estrechan más rápido de lo que sugiere el titular.
La conclusión práctica no es una previsión. Es un cambio en la pregunta que se lleva a la Junta Directiva. No cuánto estará el dólar en diciembre, sino cuánto cuesta cada $100 de movimiento, qué proporción de esa exposición está cubierta y a qué nivel de tasa se rompe el covenant más restrictivo.
Las compañías que puedan responder esas preguntas con un número, y no con una impression, no habrán acertado el mercado. Habrán hecho algo más útil: habrán dejado de depender de acertarlo.
El tipo de cambio dejó de ser una variable del mercado financiero para convertirse en una variable de gestión, de riesgo y de razonabilidad contable.
Gerente Senior de Auditoría